绿化苗木市场全景分析 从浪潮起伏到价值重构
绿化苗木产业作为生态环境建设和城乡绿化的重要基础,其市场动态往往折射出政策导向、经济周期与消费需求的多重变化。这一行业经历了从高速扩张到深度调整的完整周期,产业链上的每一个环节都在感受着冷暖交替。
一、需求侧:从规模驱动到品质与生态驱动
过去十年,城镇化进程与大型生态工程是绿化苗木需求的主要引擎。市政道路、公园广场、房地产配套绿化构成了标准化苗木的广阔市场。随着房地产市场进入调整期以及地方财政对基建投入的更为审慎,传统大宗苗木的需求明显收缩。
与此新的需求增长点正在形成。森林城市、乡村振兴、生态修复以及“双碳”目标下的碳汇林建设,为苗木市场注入了结构性增量。更值得关注的是需求逻辑的变化:从“有没有”转向“好不好、适不适合”。乡土树种、抗逆性强、生态效益突出的苗木愈发受到青睐,而单一追求观赏效果的外来大宗品种则面临去库存压力。
二、供给侧:产能过剩与同质化困局
供给端的矛盾由来已久。前些年苗木种植的高回报预期吸引了大量资本和农户涌入,导致了不少品种的产能急剧膨胀,尤其是传统常规乔木、灌木。当需求增速放缓时,结构性过剩加剧,大量中小苗圃陷入低价竞争,甚至出现“砍苗当柴烧”的极端现象。
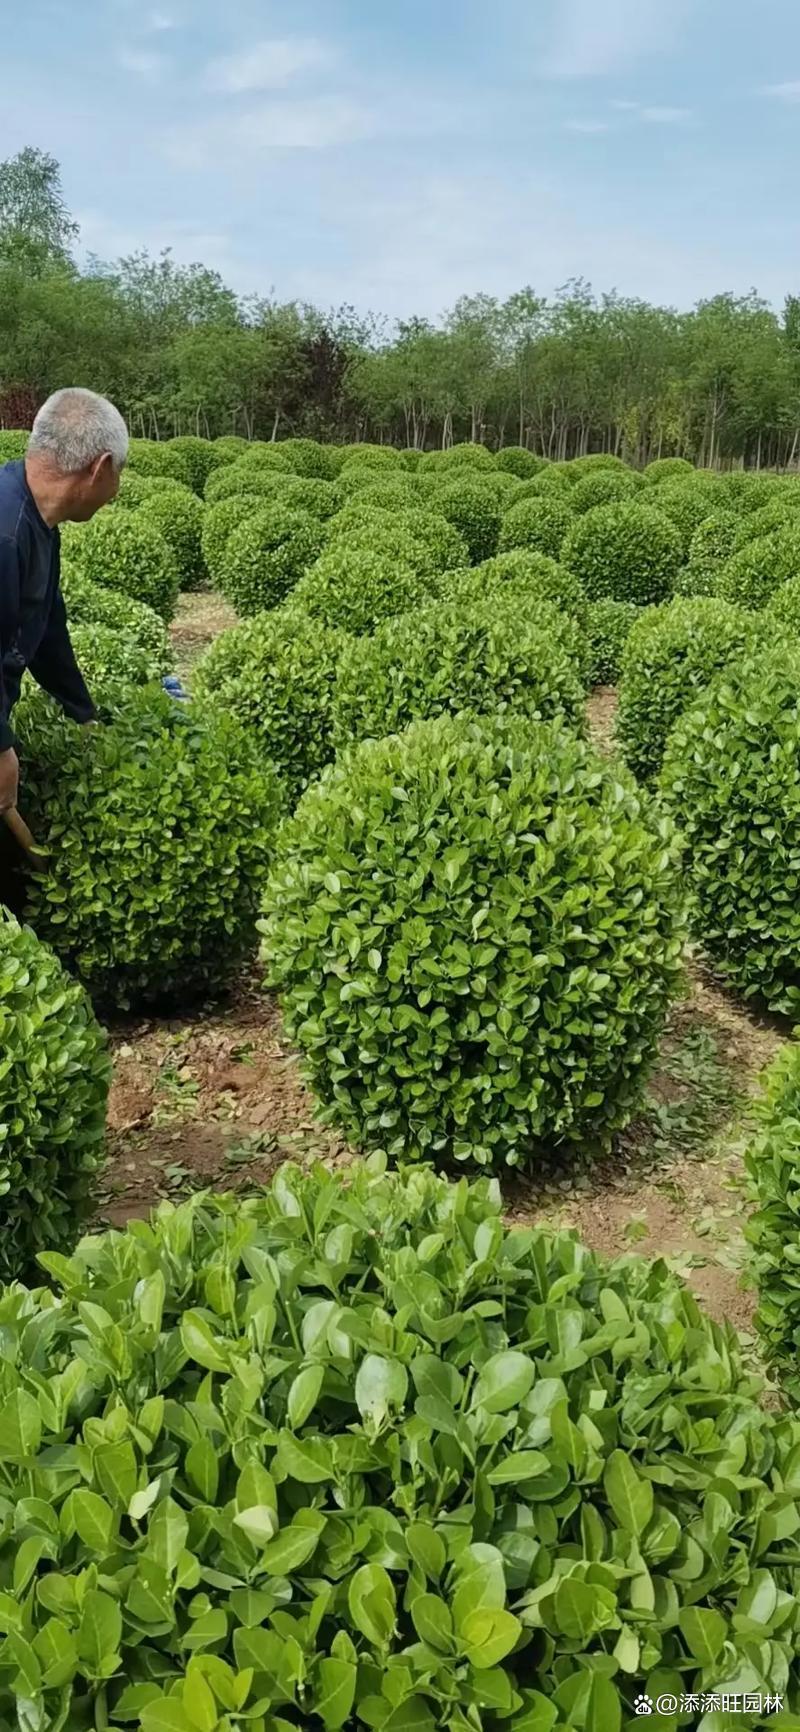
目前市场呈现鲜明的两极分化:一方面,低端标准化苗木严重滞销,库存压力压占了大量土地和资金;另一方面,高质量的精品苗、特色新品种以及大规格工程苗依然供给偏紧。从业者普遍反映出“好苗不愁卖,孬苗白送没人要”的真实境况。这说明供给侧的核心问题早已不是总量不足,而是结构错配和质量缺失。
三、区域格局:产销分离与基地转移
传统苗木主产区如浙江萧山、江苏如皋、山东昌邑、河南鄢陵等地,凭借气候、技术和市场先发优势,长期占据供给主导地位。但随着土地成本上升和区域市场竞争加剧,苗圃基地开始向中西部及土地资源更充裕、成本更低的地区转移。与此一些新兴产区围绕特定工程项目或本地气候特色,走出了差异化发展道路。
产销分离的趋势还催生了苗木经纪人和电子交易平台的繁荣数字背后也隐藏着信息不对称被逐渐打破的机遇只要信誉和服务跟上,跨区域采购的效率将进一步提升。
四、价格与效益:在低位徘徊中分化
近三年苗圃出圃价格整体呈下行探底后在低位震荡的态势。常规树种如法桐、国槐、白蜡等价格相比高峰普遍回落,部分品种缩水过半收益压缩账本让不少苗圃连续亏损转让或退出成为常态。
但其中也有例外:部分特色观花乔木花灌木和造型苗木表现出价格韧性。新品种和专利品种由于繁育门槛和稀缺性,仍能维持较高单价。一些与设计施工端深度绑定的订单式生产更是打破了行情决定价格的被动局面。苗木市场的平均效益在下降,但是效益分布开始由“雨露均沾”转向“几家欢乐几家愁”。
五、政策环境影响愈发直接而深入
耕地“非农化”“非粮化”政策对苗木产业的冲击不可忽视。不少在耕地上发展的苗圃面临清退和转移压力违规占用基本农田的现象得到遏制一系列土地合规要求提升了产业门槛,意味着粗放式圈地扩张的模式走到尽头
相反政府主导的生态工程仍是拉动特定苗木需求的强劲力量国家储备林森林公园建设湿地保护等项目尤其实施过程中重视使用乡土树种意味着这部分产量要求对种苗的需求反而呈现高标准化。值得注意的是越来越多的地方政府在苗木采购推行低价中标是不争之痛,激烈价格战后导致劣币驱逐良币另工程质量受影响案例曾被焦点访谈揭露从质疑可以看出政策的深刻反思也在某个侧面促快速往良性方向谋进。这对育苗者和绿化供应商均提出了更高效诚信契约的高要求,
(由追求产量的初期进入持至培育的强筋脉阶段已然无疑}
**六市场竞争形态演变;
纵观趋势绿化园林企业纷纷布局品类种植或全牌照形成一条完整的产业链实现合力.小而全综合不同专业的协同大规模招建应对甲方复合能力已在园林园艺上市主动需求覆盖渐显。
单纯好品种创新仅仅成为入场基石提供含策划方案施工养管总包延伸项目的全过程服务才跑得领先排位赛后不断发起向中西部农村废弃物生物供辅叠加文化旅游特色的农业综合体赋能乡村打造二产生观!相互提升彼此带来的需求关系绿色资产的资本共运营日益融入时代蓬勃兴起可预期的蓝海上做蛋糕。各方响应政府提供转型级深化改革的指导性发展规划恰铺建行业良性长健康路径共同固守格局初心一致营造优享市场更赋能从业报心愿~
可见浮躁时已成往事拐迹象频现,曙光是否会稳固扩展时间刻度观察就实践一个思想不变种植最真的财富那就向土地扣上利润腾出空隙用特色
总而言之,(此文约)